Senast uppdaterad: 6 september 2026
Kreditkort utan valutapåslag: så slipper du avgiften när du betalar utomlands
 Av Moa Svanström
Varje gång du betalar med kort i en annan valuta än svenska kronor tar många banker ut en extra avgift.
Den kallas valutapåslag och ligger ofta på 1,5 till 3 procent av köpet.
Avgiften syns inte på kvittot. Den bakas in i växelkursen.
Därför är det många som betalar den i åratal utan att veta om det.
En veckas semester räcker för att det ska märkas. Restauranger, taxi, hotell och shopping blir tillsammans hundratals kronor dyrare, utan att du fått något extra för pengarna.
Lösningen är enkel: betala med ett kort som inte tar ut något påslag.
I den här artikeln går jag igenom de kreditkort utan valutapåslag som finns på den svenska marknaden och vilket jag själv reser med.
Artikeln handlar bara om kreditkort utan valutapåslag. Vill du jämföra fler resekort, med bonus, försäkringar och annat, har jag en separat och mer omfattande jämförelse av kreditkort för resan.
Vad är ett valutapåslag?
Ett valutapåslag är en avgift som banken eller kortutgivaren lägger på när du betalar eller tar ut pengar i en annan valuta än svenska kronor.
Påslaget läggs ovanpå den växelkurs som används. I praktiken blir varje köp 2 till 3 procent dyrare än det borde vara.
Ett exempel. Du betalar en middag i Spanien för motsvarande 1 000 kronor.
Med 2,5 procent i påslag kostar den 1 025 kronor på ditt kontoutdrag. Du märker det knappt.
Men gör du 40 sådana köp under en resa har du betalat 1 000 kronor i avgifter.
Med ett kort utan valutapåslag betalar du kortnätverkets kurs, och inget mer.
Bästa kreditkorten utan valutapåslag just nu
Det finns bara ett fåtal kreditkort i Sverige som helt saknar valutapåslag.
Av dem är det de här två jag rekommenderar. Jag går igenom dem ett i taget nedan.
1. Avida Black
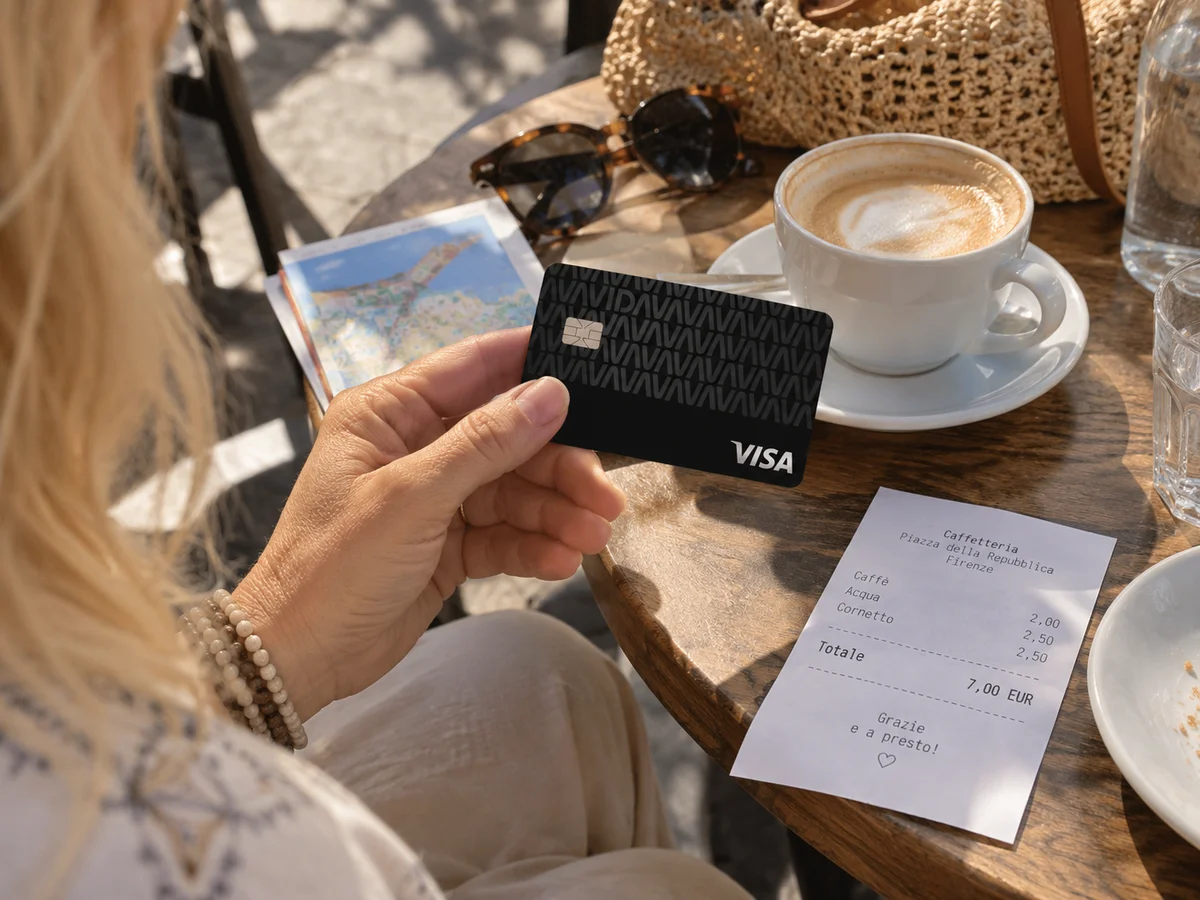
Avida Black är kortet jag betalar med mest när jag är utomlands.
Det saknar både årsavgift och valutapåslag, vilket gör det till ett kort som inte kostar något att ha och inget extra att använda.
Kompletterande reseförsäkring med avbeställningsskydd ingår när du betalar resan med kortet.
Det finns också en självriskreducering för hyrbil, som jag återkommer till längre ner.
| Årsavgift | 0 kronor |
|---|---|
| Korttyp | Visa |
| Valutapåslag | 0 % |
| Avgift för kontantuttag | 3 % (lägst 40 kronor) |
| Kompletterande reseförsäkring | Ingår |
| Avbeställningsskydd | Ingår |
| Självriskreducering hyrbil | Ingår |
| Högsta kredit | 100 000 kronor |
| Räntefri betalning | Upp till 45 dagar |
Annonslänk
Ansök om Avida BlackDet är värt att veta: Avida Black tar ut en avgift på kontantuttag, 3 procent med lägst 40 kronor.
Det är alltså ett kort för kortbetalningar, inte för bankomaten. Behöver du kontanter på resan är det bättre att ta ut dem med ett annat kort.
2. FOREX Kreditkort
FOREX Kreditkort är det andra kortet jag har med mig.
Det har 0 procent i valutapåslag, precis som Avida, men skiljer sig på två punkter.
Den första är kontantuttag. Utanför EU/EES tar FOREX inte ut någon uttagsavgift alls.
Det gör stor skillnad i länder där kontanter fortfarande används mycket, som stora delar av Asien och Sydamerika.
Den andra är årsavgiften. FOREX Kreditkort kostar 225 kronor per år.
Det är inte mycket, men det är en kostnad Avida inte har.
I gengäld får du upp till 55 dagars räntefri betalning, en kompletterande reseförsäkring med avbeställningsskydd och ersättning vid bagageförsening, samt självriskeliminering för hyrbil.
Du kan också sätta in egna pengar på kortet och ha en plusbalans, om du hellre vill använda det som ett vanligt betalkort.
| Årsavgift | 225 kronor |
|---|---|
| Korttyp | Mastercard |
| Valutapåslag | 0 % |
| Avgift för uttag utanför EU/EES | 0 kronor |
| Kompletterande reseförsäkring | Ingår |
| Avbeställningsskydd | Ingår |
| Självriskeliminering hyrbil | Ingår |
| Högsta kredit | 100 000 kronor |
| Räntefri betalning | Upp till 55 dagar |
Annonslänk
Ansök om FOREX KreditkortVilket kort ska du välja?
Båda korten löser huvudproblemet, valutapåslaget. Skillnaden ligger i hur du reser.
Betalar du nästan allt med kort och reser mest inom Europa? Då räcker Avida Black långt.
Det kostar inget, och det är sällan du behöver kontanter.
Reser du ofta utanför EU och behöver ta ut pengar regelbundet? Då är FOREX Kreditkort värt sin årsavgift.
Ett par bankomatuttag i Thailand med ett vanligt bankkort kostar mer än 225 kronor.
Själv har jag båda. Avida är mitt förstahandskort för betalningar.
FOREX tar jag fram vid bankomaten på långresor och som backup om Avida av någon anledning inte fungerar i en terminal.
| Villkor | Avida Black | FOREX |
|---|---|---|
| Årsavgift | 0 kr | 225 kr |
| Uttag utanför EU | 3 %, lägst 40 kr | 0 kr |
| Räntefria dagar | Upp till 45 | Upp till 55 |
Hyrbil: här kan korten spara riktiga pengar
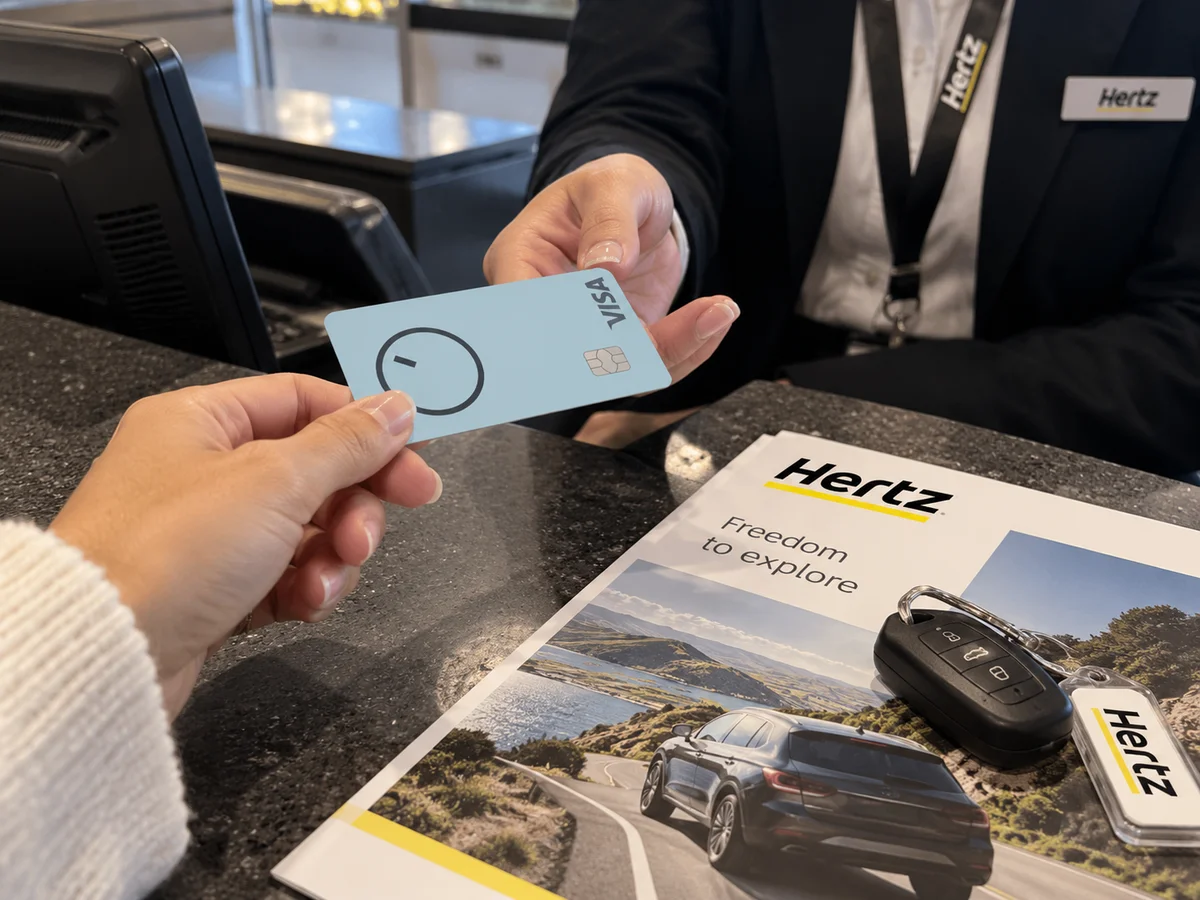
Både Avida Black och FOREX Kreditkort har ett skydd för självrisken när du betalar hyrbilen med kortet.
Hyrbilsföretag brukar erbjuda ett tillägg som sänker eller tar bort självrisken. Det kostar ofta 150 till 300 kronor per dag.
På en veckas hyra blir det över 2 000 kronor.
Har ditt kort självriskreducering kan du i vissa fall tacka nej till det tillägget. Men läs villkoren först.
Kolla maxbeloppet, vilka biltyper som omfattas och vilka skador som är undantagna.
Jag brukar läsa igenom villkoren någon dag innan jag hämtar bilen, så att jag vet vad som gäller när frågan kommer vid disken.
Finns det fler kreditkort utan valutapåslag?
Utbudet är litet.
Utöver de två korten ovan finns det enstaka andra kreditkort på den svenska marknaden som saknar valutapåslag, men de har andra nackdelar, som högre årsavgift eller sämre försäkringar.
Av den anledningen håller jag mig till Avida Black och FOREX Kreditkort i den här artikeln.
Därför tycker jag kreditkort passar bra på resan
Många är skeptiska till kreditkort, och jag förstår varför.
Men på resan handlar det inte om att låna pengar. Det handlar om skyddet.
När du betalar med kreditkort omfattas köpet av konsumentkreditlagen. Det ger dig ett starkare skydd än ett debetkort om något går fel.
Några exempel på när det spelar roll:
- Hotellet visar sig inte alls motsvara beskrivningen
- Flygbolaget eller researrangören går i konkurs
- Kortet utsätts för bedrägeri
- Du behöver reklamera ett köp och få pengarna tillbaka
Med ett debetkort är pengarna redan dragna från ditt konto, och det kan vara svårt att få dem tillbaka. Med ett kreditkort kan du bestrida fakturan.
Utöver det ger kreditkort en räntefri period, fungerar nästan överallt och krävs ibland som deposition på hotell och hos hyrbilsföretag.
Mitt råd är att använda kreditkortet för betalningarna men låta pengarna ligga kvar på ett konto med ränta tills fakturan kommer.
Betala sedan hela beloppet på en gång. Då får du skyddet utan att betala en krona i ränta.
Ha alltid två kort med dig
Kort slutar fungera. Det kan vara en terminal som inte accepterar Visa, en spärr som slår till av misstag eller en plånbok som försvinner.
Jag har stått vid en kassa utomlands med ett kort som nekades utan förklaring.
Sedan dess reser jag aldrig med bara ett.
Avida Black och FOREX Kreditkort passar bra ihop här. Det ena är Visa, det andra Mastercard.
Fungerar inte det ena i en terminal fungerar oftast det andra.
Ha dem på olika ställen, ett i plånboken och ett i en annan väska.
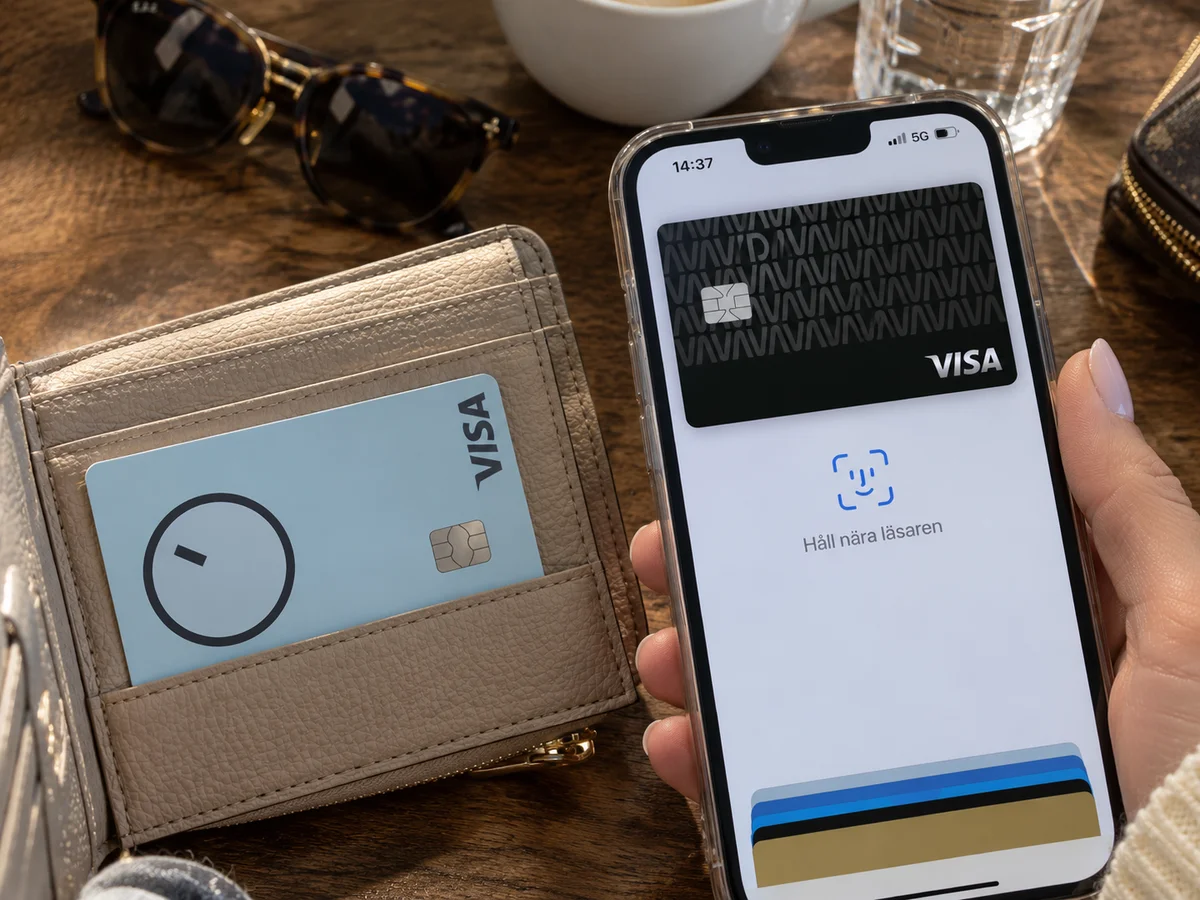
Lägg också in båda i mobilen via Apple Pay eller Google Pay innan avresan. Tappar du plånboken kan du fortfarande betala med telefonen.
Ta med en mindre summa kontanter också. Det finns alltid ställen där kortet inte fungerar.
Sammanfattning
Ett kort utan valutapåslag är det enklaste sättet att slippa en avgift som de flesta betalar utan att tänka på det.
Avida Black är mitt förstahandsval. Det har 0 kr i årsavgift, inget valutapåslag på kortbetalningar och kommer med reseförsäkring och skydd för hyrbilen.
FOREX Kreditkort är ett bra andrakort, framför allt om du reser utanför Europa och behöver ta ut kontanter.
Med båda i plånboken har du täckt in det mesta som kan hända på en resa.
Om skribenten
Moa Svanström
Jag har rest så länge jag kan minnas, men för några år sedan lämnade jag jobbet som redovisningskonsult och gjorde resandet till mitt heltidsjobb.
Åren med siffror sitter kvar. Jag jämför priser och avgifter i onödigt mycket detalj, så här får du både resmål och restaurangtips och råd om hur du slipper avgifter ingen berättar om.
Mer om mig
Kommentarer (13)
Helena Nyström
Tack, precis det jag letade efter. Visste inte att det var så få kort som helt saknar valutapåslag. Trodde det var vanligare.
MoaSkribent
Det trodde jag också innan jag började gräva. De flesta "resekort" har ett påslag, det är bara mindre än på vanliga bankkort.
mikael.b
fråga: om avida tar 3% på kontantuttag, är det då bättre att ta ut med sitt vanliga bankkort? eller är det lika dyrt
MoaSkribent
Beror på vad ditt bankkort tar. Många ligger på 2 till 3 procent plus en minimiavgift, så det blir ungefär samma. Ska du ta ut mycket kontanter utanför EU är det där FOREX-kortet skiljer sig, eftersom det inte tar någon uttagsavgift alls där.
Birgitta Åkerlund
Hej! Jag är 67 år och har alltid använt debetkort utomlands, av princip. Men det du skriver om konsumentskyddet vid konkurs fick mig att fundera. Vi hade faktiskt en resa som blev inställd 2020 och det tog nästan ett år att få tillbaka pengarna via debetkortet. Kan man ha ett kreditkort men bara använda det för själva resebokningen, och sedan betala hela beloppet direkt? Tack för en välskriven sida.
MoaSkribent
Hej Birgitta! Ja, det går alldeles utmärkt, och det är faktiskt så många gör. Boka resan med kreditkortet så att skyddet gäller, och betala fakturan i sin helhet när den kommer. Då har du fördelarna utan att ha någon skuld.
Tobias
Visa vs Mastercard-tipset för att ha två kort är smart, hade inte tänkt på det. I Japan var det flera ställen som bara tog det ena.
Sara L
Ska bara säga att räkneexemplet med middagen på 1000 kr var det som fick mig att förstå hur mycket det blir. 40 middagar = 1000 kr i avgifter. Aj.
MoaSkribent
Det var så jag själv förstod det också. Små belopp gånger många gånger.
Nisse
Vad hände med Northmill? Trodde de hade ett kort utan påslag
MoaSkribent
Det stämmer att Northmill har ett debetkort utan valutapåslag, men den här artikeln handlar bara om kreditkort. Kanske skriver jag om debetkort separat.
Nisse
ok tack, gör gärna det
Emma Hedlund
Bra att du är tydlig med att Avida inte är kortet för bankomaten. Det är ofta det som saknas i sådana här artiklar, alla kort framställs som perfekta.
Skriv en kommentar
Din e-postadress publiceras inte. Jag läser alla kommentarer innan de visas.